LOA ou crédit auto : la mensualité la plus basse coûte-t-elle vraiment moins cher ?
Pour la même voiture, la LOA affiche environ 140 € de moins par mois qu'un crédit auto. Sur quatre ans, elle peut pourtant coûter 1 726 € de plus, ou 1 243 € de moins. Tout dépend de ce que vous ferez de la voiture au bout du contrat, et de ce qu'elle vaudra ce jour-là.
ParBaptiste Kabel· Fondateur de Fintur
En bref : pour une voiture de 16 490 €, l'exemple de LOA affiché par Mobilize Financial Services demande 2 000 € au départ, puis 48 loyers d'environ 215 €, et une option d'achat de 8 469 € pour garder la voiture. Le même financement en crédit auto, au taux moyen relevé par Empruntis le 5 octobre 2026, coûte 354,82 € par mois. Si vous gardez la voiture, le crédit revient 1 726,45 € moins cher. Si vous la rendez au bout de quatre ans, la LOA gagne seulement quand la voiture vaut alors moins de 6 742,55 €, soit 41 % de son prix. Le contrat, lui, l'estime à 8 469 €.
Ce que vous payez vraiment avec une LOA
La location avec option d'achat est une location. Pendant toute la durée du contrat, la voiture appartient à l'organisme de financement et vous en payez l'usage. Le contrat fixe dès la signature trois sommes : un premier loyer, souvent majoré, versé au départ ; des loyers mensuels ; et le prix de l'option d'achat, à payer à la fin si vous voulez devenir propriétaire. Au dernier mois, vous choisissez : racheter la voiture à ce prix, la rendre, ou repartir sur un nouveau contrat.
Prenons l'exemple représentatif que Mobilize Financial Services, l'organisme de financement du groupe Renault, affiche pour une voiture de 16 490 € :
- durée de 49 mois, avec 40 000 km au maximum ;
- premier loyer majoré de 2 000 € ;
- 48 loyers affichés à 215 € ;
- option d'achat finale de 8 469 € ;
- montant total dû en cas d'acquisition : 20 757,74 €, hors assurances facultatives.
Ce montant total ne laisse pas voir un chiffre que l'offre n'affiche pas : le taux. En comparant le prix de la voiture aux sommes versées et à leurs dates, le financement de cette LOA ressort autour de 9,4 % par an. C'est plus que le taux moyen d'un crédit auto aujourd'hui. Le loyer est bas parce qu'une grosse partie du prix, l'option d'achat, est repoussée au dernier mois, pas parce que l'argent coûte moins cher.
Le même financement en crédit auto
Pour comparer à situation égale, posons le même apport de 2 000 € et empruntons les 14 490 € restants sur 48 mois. Au 5 octobre 2026, Empruntis relève un TAEG moyen de 8,47 % pour un crédit auto entre 3 000 et 14 999 €, et de 7,53 % au-delà de 15 000 €. Avec 8,47 %, la mensualité est de 354,82 € et les intérêts atteignent 2 541,29 €. Au bout de quatre ans, vous aurez payé 19 031,29 € en tout, et la voiture est à vous depuis le premier jour.
| Sur 4 ans | Crédit auto à 8,47 % | LOA, puis rachat | LOA, puis restitution |
|---|---|---|---|
| Au départ | 2 000 € d'apport | 2 000 € de premier loyer | 2 000 € de premier loyer |
| Chaque mois | 354,82 € | environ 214,35 € | environ 214,35 € |
| À la fin | rien | 8 469 € d'option d'achat | restitution de la voiture |
| Total payé | 19 031,29 € | 20 757,74 € | 12 288,74 € |
| Ce qu'il vous reste | la voiture | la voiture | rien |
Si vous voulez garder la voiture, la réponse est nette : le crédit coûte 1 726,45 € de moins que la LOA suivie du rachat. Emprunter les 16 490 € sans apport, au taux moyen de 7,53 %, ne change presque rien : 397,03 € par mois et 19 057,65 € au total. Avec un très bon dossier, Empruntis relève des taux à 5,50 % pour plus de 15 000 € : la mensualité passe à 382,49 € et l'écart avec la LOA monte à 2 398,06 €.
Le seuil qui décide : ce que vaudra la voiture dans quatre ans
La vraie comparaison commence quand vous ne comptez pas garder la voiture. Avec la LOA, vous la rendez et vous avez payé 12 288,74 €. Avec le crédit, vous l'avez payée 19 031,29 €, mais vous pouvez la revendre. Votre coût réel, c'est ce total moins le prix de revente.
Les deux se rejoignent quand la voiture se revend 6 742,55 €. Ce chiffre n'a rien d'un hasard : c'est exactement la somme des 48 mensualités de 140,47 € que la LOA vous fait économiser. Si votre voiture vaut plus que ça au bout de quatre ans, le crédit gagne. Si elle vaut moins, la LOA gagne, à condition de rendre la voiture sans frais.
Le contrat de LOA donne d'ailleurs un indice : le prix de l'option d'achat. L'organisme a fixé 8 469 €, soit 51 % du prix de départ, en estimant ce que vaudra la voiture. S'il voit juste, le crédit gagne. La LOA devient intéressante quand la valeur de la voiture risque de chuter plus vite que prévu : modèle vite dépassé, motorisation pénalisée par de nouvelles règles, technologie de batterie qui évolue. Dans ce cas, c'est l'organisme qui supporte la perte, pas vous.
Trois conducteurs, trois réponses
Même voiture, mêmes contrats, mais trois façons de s'en servir.
Claire garde ses voitures longtemps : elle compte rouler huit ans avec celle-ci. En LOA, elle devrait lever l'option au 49e mois : 20 757,74 € en tout. À crédit, elle paie 19 031,29 €. Le crédit lui fait gagner 1 726,45 €, et elle n'a pas à trouver 8 469 € d'un coup dans quatre ans.
Karim change de voiture tous les quatre ans. Il revend la sienne à un professionnel, qui lui en offre 7 500 €, un peu sous l'estimation du contrat. À crédit, la voiture lui a coûté 19 031,29 € moins 7 500 €, soit 11 531,29 €. En LOA, 12 288,74 €. Le crédit gagne encore, de 757,45 €, mais l'écart se resserre, et la LOA lui laissait 140 € de plus chaque mois.
Inès a choisi un modèle qui décote vite. Au bout de quatre ans, on ne lui en propose plus que 5 500 €. À crédit, son coût net monte à 13 531,29 €. En LOA, elle rend les clés et s'arrête à 12 288,74 €. La LOA lui fait gagner 1 242,55 €, si elle reste sous les 40 000 km et rend une voiture sans dégâts.
| Situation au bout de 4 ans | Crédit auto | LOA | Le moins cher |
|---|---|---|---|
| Claire garde la voiture | 19 031,29 € | 20 757,74 € avec le rachat | Crédit, 1 726,45 € de moins |
| Karim revend 7 500 € | 11 531,29 € net | 12 288,74 € | Crédit, 757,45 € de moins |
| Inès revend 5 500 € | 13 531,29 € net | 12 288,74 € | LOA, 1 242,55 € de moins |
Ce que la LOA ajoute au contrat
Le total payé ne dit pas tout. La LOA impose trois contraintes que le crédit n'a pas.
- Un kilométrage maximal. Dans l'exemple, 40 000 km sur 49 mois, environ 10 000 km par an. Chaque kilomètre en plus se paie à la restitution, au tarif fixé dans le contrat.
- Une restitution en état standard. Rayures, jantes frottées et sièges tachés sont facturés à la remise en état. Avec un crédit, ils baissent simplement le prix de revente.
- Une voiture qui n'est pas à vous. Pas de revente en cours de route sans solder le contrat, et une sortie anticipée qui coûte en général cher.
Dans les deux cas, l'assurance auto reste à votre charge, et les assurances décès ou perte d'emploi proposées avec le financement sont facultatives. Dans l'exemple de LOA, elles ajoutent 26,38 € par mois. Comparez toujours les offres sans elles, puis décidez à part si vous en voulez.
Avant de signer : quatre chiffres à demander
- 1Le montant total dû en cas d'acquisitionIl figure dans toute offre de LOA. Comparez-le au total d'un crédit sur la même durée, apport compris : si la LOA coûte plus cher en rachetant, elle ne se justifie que si vous comptez rendre la voiture.
- 2Le prix du kilomètre en tropEstimez vos kilomètres réels sur l'année écoulée, pas ceux que vous espérez faire. Un forfait trop serré coûte plus cher que le loyer économisé.
- 3La cote d'un modèle équivalent de quatre ansRegardez ce que se vend aujourd'hui la même voiture avec quatre ans et vos kilomètres. Au-dessus du seuil, ici 41 % du prix neuf, le crédit gagne si vous comptez revendre.
- 4Le TAEG de votre propre créditDemandez une offre à votre banque avant d'aller chez le concessionnaire. L'écart entre le taux moyen et un bon dossier, ici de 8,47 % à 5,50 %, pèse plus que la plupart des remises affichées.
La LOA comme le crédit vous laissent 14 jours pour vous rétracter après la signature du contrat de financement.
Ce que l'une et l'autre changent à votre budget
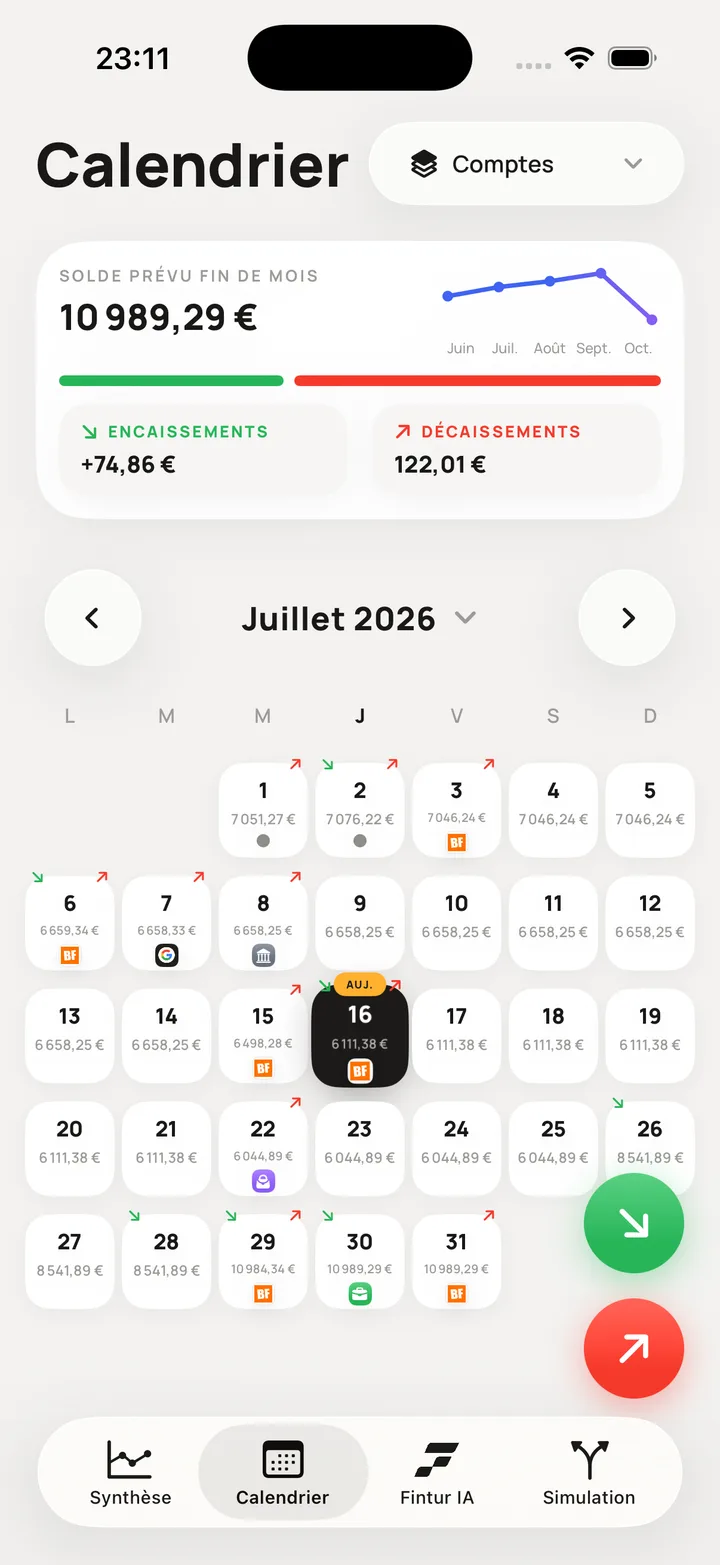
Les deux choix créent une charge fixe de quatre ans. Une mensualité de 354,82 € ou un loyer de 214,35 €, prélevé chaque mois à la même date, change pour quatre ans le point bas de votre compte. Avant de signer, regardez le mois réel plutôt que le ratio : la mensualité que la banque accepte n'est pas toujours celle que votre mois supporte, et elle compte dans votre taux d'endettement pour tout futur crédit.
La LOA ajoute une échéance que personne ne note : le 49e mois. Si vous voulez garder la voiture, il faut alors trouver 8 469 € d'un coup, en épargne ou avec un nouveau crédit. Si vous la rendez, vous voilà sans voiture, avec peut-être des frais de restitution, le même mois où il faut en financer une autre. La mensualité basse d'aujourd'hui repousse la décision, elle ne la supprime pas.
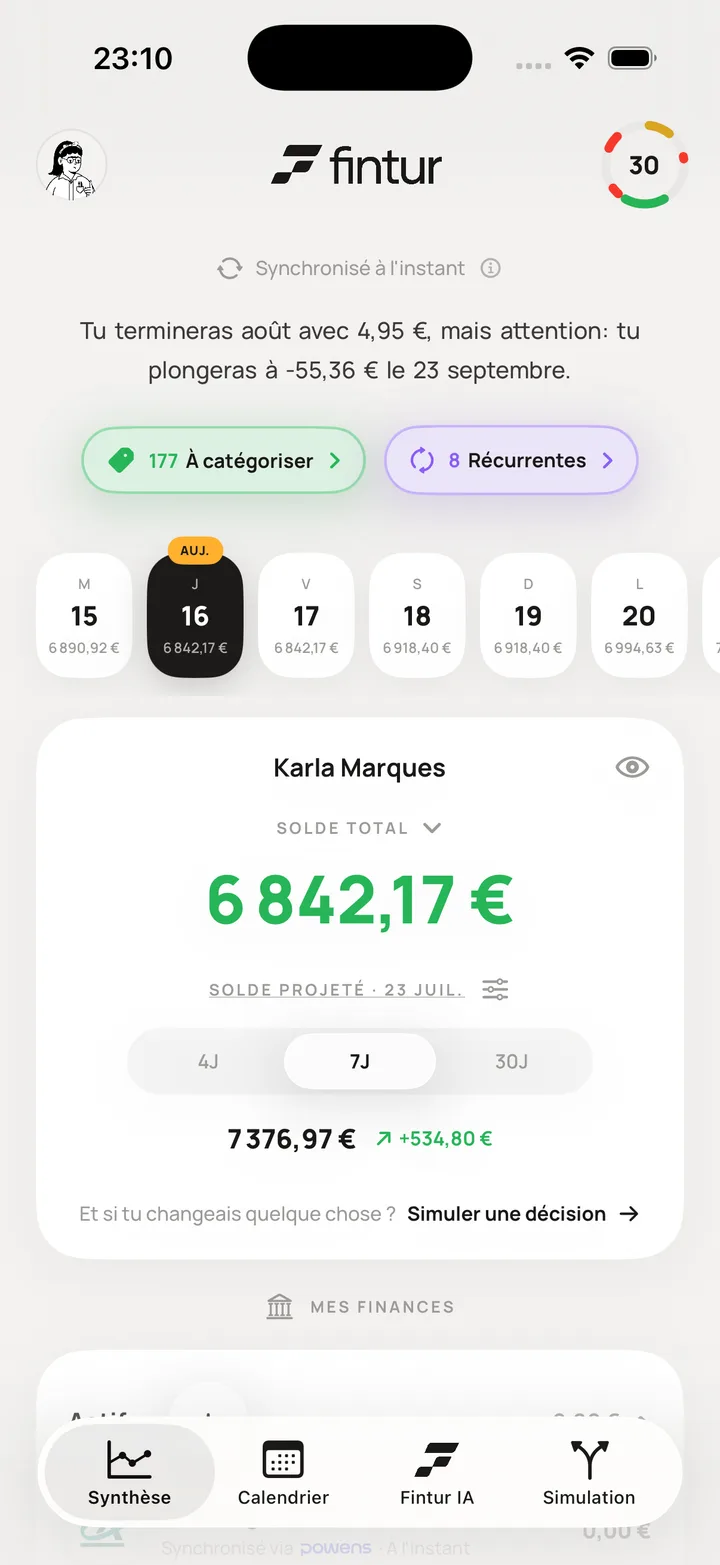
C'est ce que Fintur rend visible. La mensualité ou le loyer se pose à sa date dans votre prévision, et l'option d'achat ou la fin du contrat peut s'inscrire dès aujourd'hui au mois où elle tombera, pour voir longtemps à l'avance si le compte suivra. La méthode est la même que pour toutes les grandes décisions de vie : juger un choix sur ce qu'il fait à votre solde à venir, pas sur le chiffre mis en avant.
Questions fréquentes
LOA ou crédit auto, lequel coûte le moins cher ?
Si vous gardez la voiture, le crédit coûte presque toujours moins cher. Dans notre exemple de 16 490 €, il revient 1 726,45 € moins cher que la LOA suivie du rachat. Si vous rendez la voiture au bout du contrat, la LOA ne gagne que si la voiture vaut alors moins de 6 742,55 €, soit 41 % de son prix.
Pourquoi le loyer d'une LOA est-il plus bas qu'une mensualité de crédit ?
Parce qu'une grosse partie du prix est repoussée à la fin : l'option d'achat, 8 469 € dans notre exemple. Pendant le contrat, vous ne remboursez que la perte de valeur de la voiture et le coût du financement. Le taux de cette LOA ressort autour de 9,4 % par an, au-dessus du taux moyen d'un crédit auto.
Quel est le taux moyen d'un crédit auto en octobre 2026 ?
Empruntis relève au 5 octobre 2026 un TAEG moyen de 7,53 % sur 48 mois pour plus de 15 000 €, et de 8,47 % entre 3 000 et 14 999 €. Les meilleurs dossiers obtiennent 5,50 % au-delà de 15 000 €.
Que se passe-t-il à la fin d'une LOA ?
Vous avez le choix : racheter la voiture au prix de l'option d'achat fixé à la signature, la rendre, ou signer un nouveau contrat. Si vous la rendez, les kilomètres au-delà du forfait et les frais de remise en état standard vous sont facturés.
Peut-on revendre une voiture en LOA ?
Pas tant que le contrat court, puisqu'elle appartient à l'organisme de financement. Il faut d'abord lever l'option d'achat ou solder le contrat, ce qui coûte en général plus cher qu'attendre la fin.
La LOA compte-t-elle dans le taux d'endettement ?
Les loyers sont une charge mensuelle sur quatre ans, et une banque qui étudie une demande de prêt les regarde comme une mensualité. Avant un projet immobilier, mieux vaut savoir quand le contrat se termine.
Cet article est informatif et ne constitue pas un conseil personnalisé. L'exemple de LOA est l'exemple représentatif affiché par Mobilize Financial Services sur renew.auto, consulté le 25 octobre 2026 ; le loyer mensuel précis est déduit du montant total dû indiqué. Les taux de crédit sont ceux du baromètre Empruntis relevé le 5 octobre 2026. Le taux de la LOA, la mensualité de crédit et les seuils sont calculés par Fintur. Les prix de revente de nos trois exemples sont des hypothèses : remplacez-les par la cote de votre modèle.
Pour aller plus loin
Sources
Rédigé par Baptiste Kabel · Fondateur de Fintur
 plus clair. Les essentiels restent, le reste, c'est vous qui décidez.